التمويل العقاري: كيف تحوّل القرض العقاري من عبء شهري إلى فرصة استثمارية؟

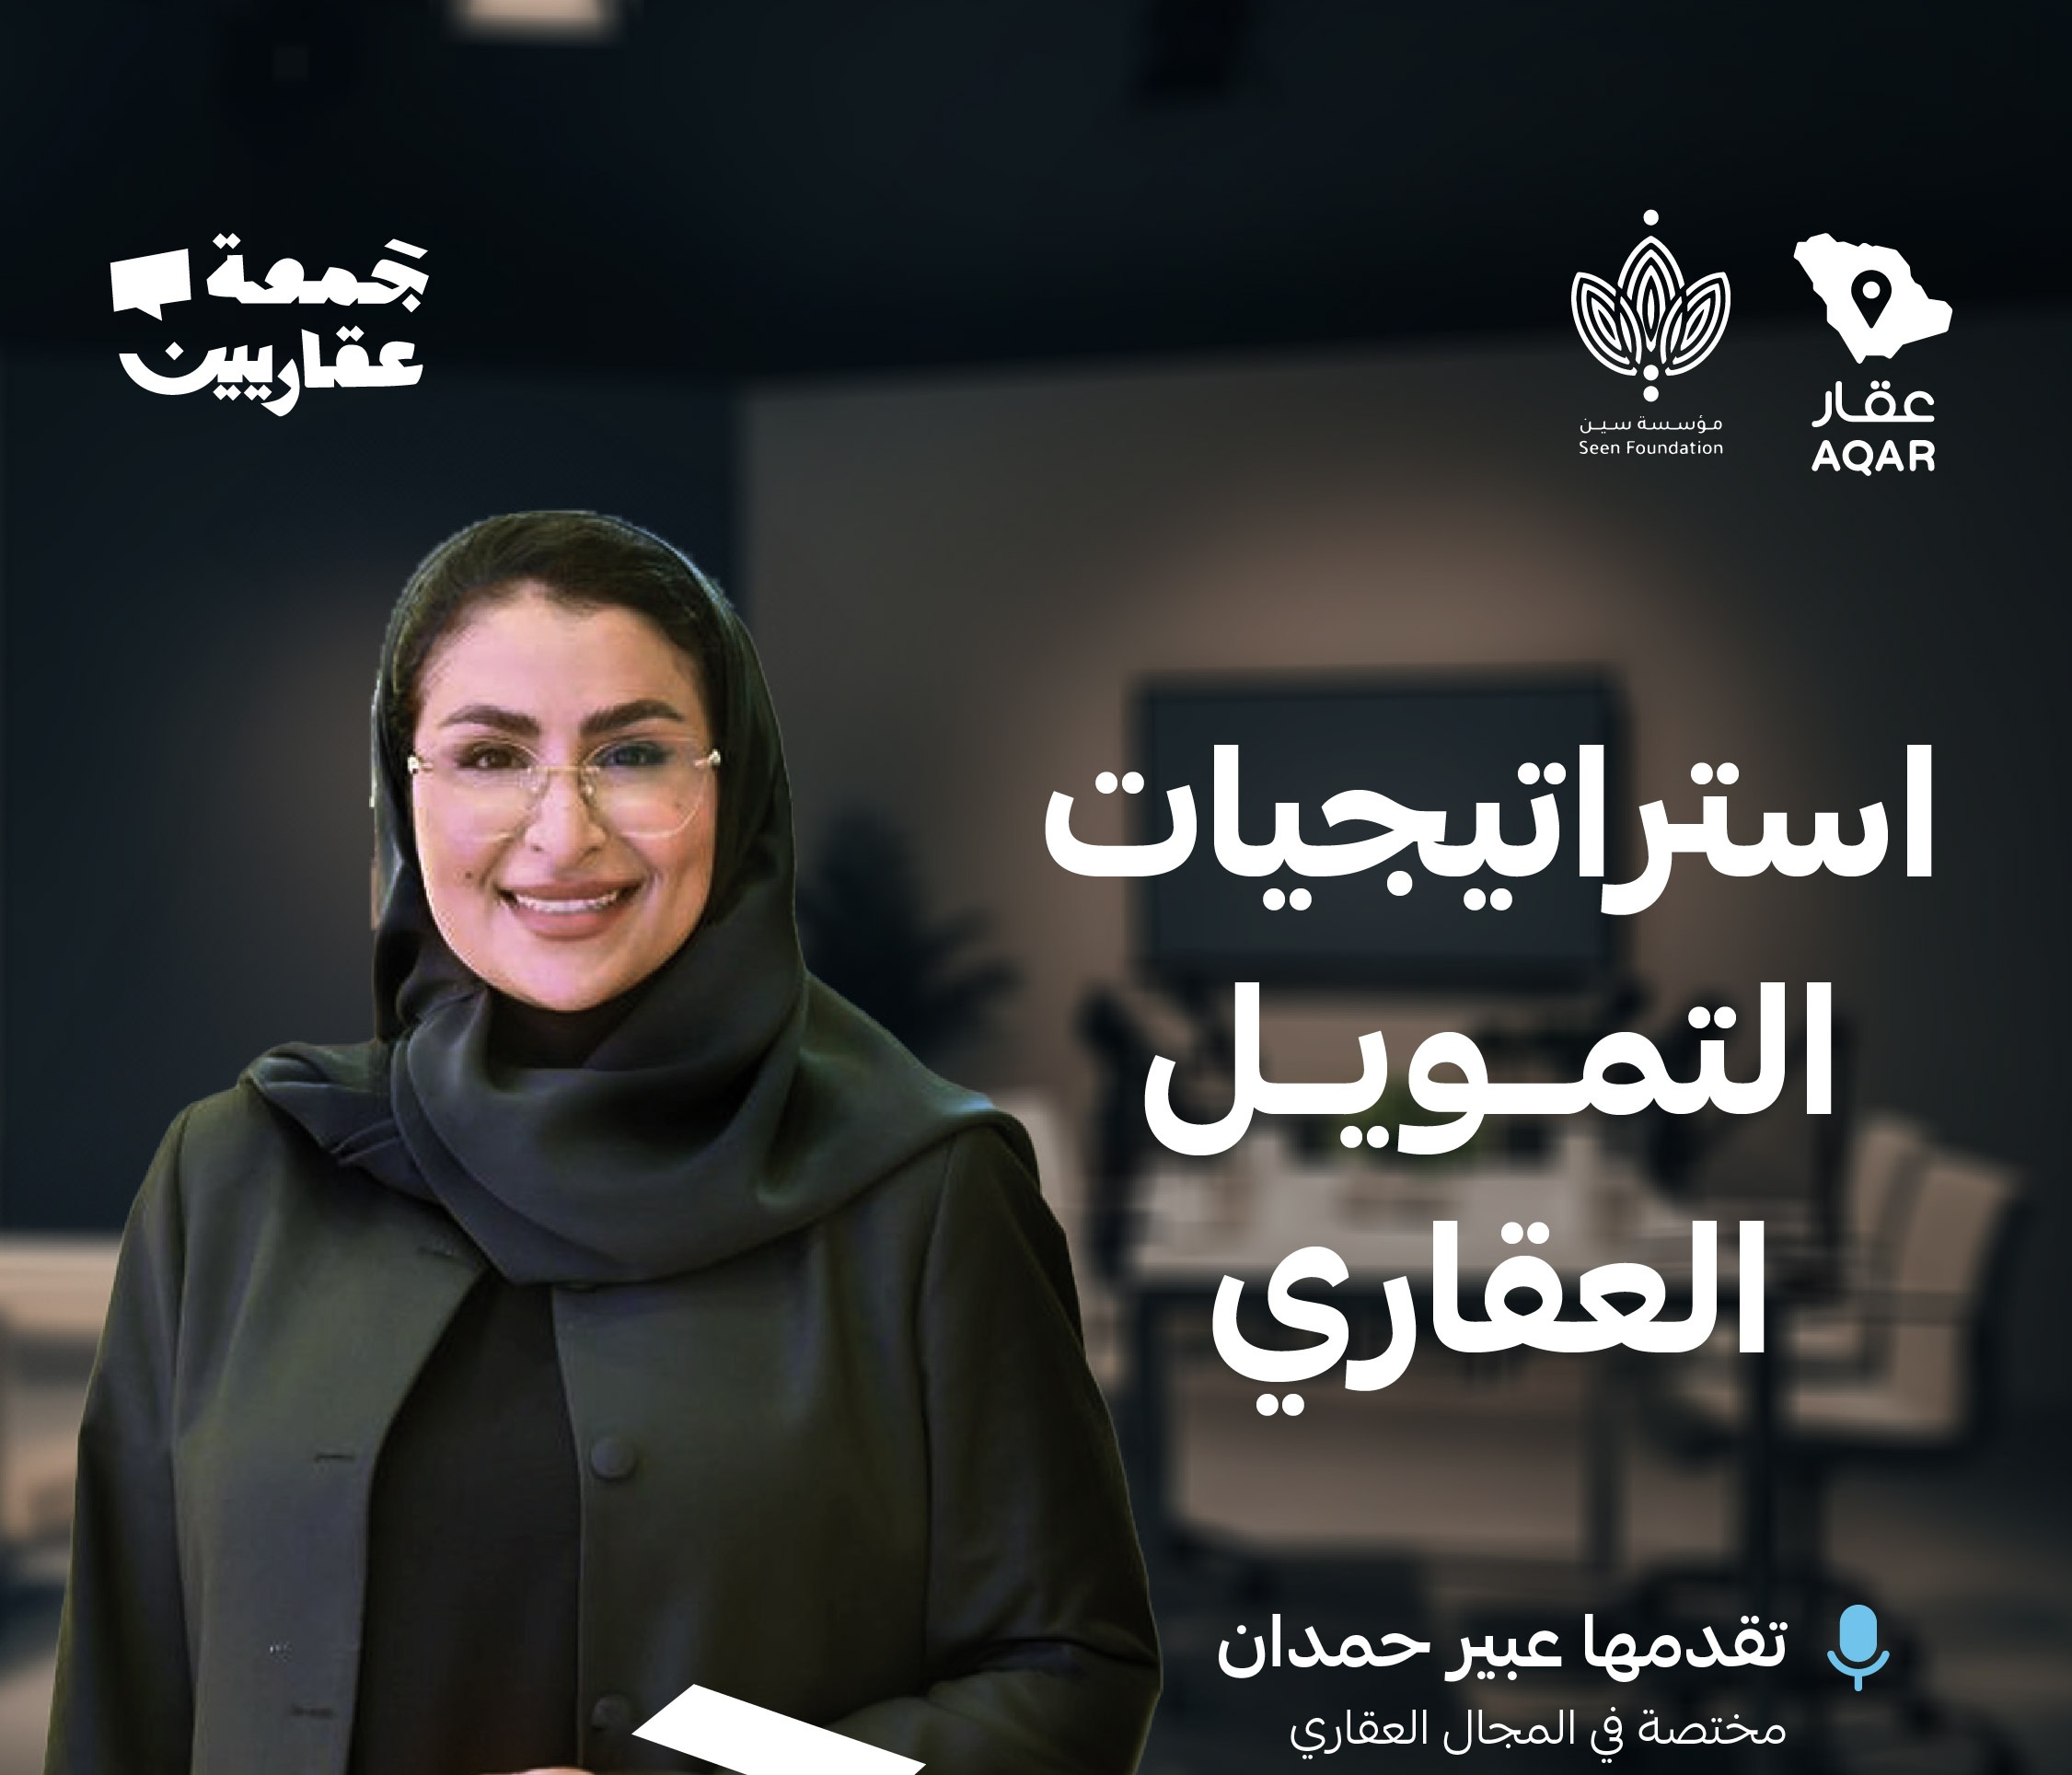
يعد قرار شراء منزل أو الاستثمار في العقار من أهم المحطات في حياة كل فرد وأسرة. حرصنا في منصة عقار على تسليط الضوء على هذا الملف الحيوي بعمق وواقعية. في لقاء حواري ثري استضفناه ضمن مبادرة جمعة عقاريين، استقبلنا الأستاذة عبير حمدان، المستشارة والخبيرة في التحليلات والاستشارات العقارية والمالية، للحديث عن أسرار التمويل العقاري في السوق السعودي، وكيفية التخطيط السليم قبل التقديم على البنوك، وصولاً إلى فهم حركة السوق ومعدلات الفائدة.
التعريف بضيفة الأمسية: أ. عبير حمدان
الأستاذة عبير حمدان هي مستشارة عقارية ومالية مرخصة من الهيئة العامة للعقار في مجال التحليلات والاستشارات العقارية، وتمتلك خبرة واسعة في دراسة الملاءة المالية للأفراد والشركات. تشتهر بتقديم استشارات عملية مبنية على الأرقام والواقع بعيداً عن الشعارات التسويقية، كما تساهم بشكل فاعل في نشر الثقافة العقارية وتقديم الاستشارات المجانية للراغبين في التملك الأول، ومساعدة المستثمرين والتجار في تقييم جدوى مشاريعهم العقارية.
ما هو التمويل العقاري وما أنواعه في السعودية؟
ببساطة، التمويل العقاري هو أداة مالية تمنحك قدرة شرائية إضافية لشراء عقار اليوم وسداد قيمته عبر أقساط شهرية ميسرة طويلة الأجل. وخلال أمسيتنا مع الأستاذة عبير، أوضحت أن منتجات التمويل في المملكة تنقسم إلى أربعة مسارات رئيسية:
-
التمويل العقاري التقليدي: القرض المباشر الذي تمنحه البنوك التجارية للموظفين بناءً على رواتبهم والتزاماتهم.
-
التمويل المدعوم: المربوط ببرامج الدعم السكني من وزارة البلديات والإسكان وصندوق التنمية العقارية والشركة الوطنية للإسكان، ويشمل شراء الوحدات الجاهزة، البناء الذاتي، والبيع على الخارطة، بالإضافة إلى الإعفاء الضريبي للمسكن الأول.
-
التمويل المرن (الإيجار المنتهي بالتمليك): صيغة تمويلية تمنح مرونة في التملك التدريجي للعقار.
-
تمويل الإيراد: منتج مخصص للأفراد الراغبين في شراء أو رهن عقار مدر للدخل، بحيث يتم سداد الأقساط من الإيراد السنوي للعقار نفسه، ويشترط غالباً دفعة أولى بنسبة 30% لأنه لا يُصنف كمسكن أول.
الفرق بين قدرة البنك وقدرتك الشرائية الحقيقية
أحد أهم الدروس التي ركزنا عليها في لقائنا هو تصحيح المفهوم الشائع حول “القدرة الشرائية”. فالنظام البنكي قد يسمح لك باستقطاع ما يصل إلى 65% من راتبك الشهري، ولكن هذا الرقم هو مجرد سقف تنظيمي للبنك وليس قدرتك الحقيقية.
قدرتك الشرائية الحقيقية هي المبلغ الذي تستطيع دفعه شهرياً من جيبك دون أن تتأثر جودة حياتك أو تعجز عن تغطية التزاماتك غير المسجلة في سجل (سمة)، مثل رواتب العمالة المنزلية، مصاريف المدارس، أو الرعاية الصحية للوالدين. لذا، القاعدة الذهبية عند زيارة البنك هي ألا تسأل: “كم يعطيني البنك؟”، بل أن تقول للموظف: “هذا هو القسط الشهري الذي يناسب ميزانيتي، كم يوفر لي من تمويل؟”.
خطة الاستعداد لمدة عام قبل طلب التمويل العقاري
قرار التملك يجب أن يأتي بعد مرحلة استقرار وظيفي أو اجتماعي، ويحتاج إلى تحضير مالي لا يقل عن سنة كاملة قبل التقديم الفعلي على الجهات التمويلية. وتتلخص خطوات هذه السنة في:
-
تحسين السجل الائتماني (سمة): رفع تقييمك الائتماني ليصل إلى 550 أو 580 نقطة كحد أدنى، وتخفيض الحدود الائتمانية للبطاقات غير المستخدمة.
-
تصفية الالتزامات الاستهلاكية: إغلاق القروض الشخصية والتخلص من دفعات تطبيقات “اشترِ الآن وادفع لاحقاً”.
-
ادخار جزء من الدفعة الأولى: محاولة توفير 40% إلى 50% من قيمة الدفعة الأولى من مدخراتك الخاصة لتقليل حجم القرض والأرباح المترتبة عليه.
-
قراءة وثيقة التمويل المسؤول بجدية: تسجيل كافة مصاريفك الواقعية في النموذج البنكي وعدم التوقيع عليه بشكل روتيني متسرع.
مقارنة: الشراء بالتمويل العقاري أم الادخار لشراء العقار كاش؟
يتساءل الكثيرون: أيهما أفضل، أخذ تمويل عقاري اليوم أم الادخار لمدة 15 سنة للشراء نقداً؟ يوضح الجدول التالي الفروقات الجوهرية بين الخيارين كما نوقشت في اللقاء:
| وجه المقارنة | الشراء عبر التمويل العقاري اليوم | الادخار النقدي لمدة 15 سنة دون استثمار |
| القيمة مقابل التضخم | يحفظ قيمة مالك عبر تجميده في أصل عقاري ينمو سعره مع الوقت. | تتآكل القوة الشرائية للنقد سنوياً بسبب التضخم (100 ألف اليوم قد تعادل 60 ألفاً مستقبلاً). |
| الاستفادة من العقار | سكن فوري وتكوين أصل استثماري أو ثروة للورثة مبكراً. | تأجيل التملك لسنوات طويلة مع احتمالية ارتفاع أسعار العقارات بشكل يفوق مدخراتك. |
| الشرط الأساسي للنجاح | اختيار عقار قابل للنمو وبقسط شهري يتناسب مع دخلك الفعلي. | وجود خطة استثمارية بعائد سنوي مضمون يتغلب على معدل التضخم. |
هل الاستثمار العقاري عبر التمويل مجدٍ للأفراد؟
نعم، بشرط الالتزام بمعادلة مالية واضحة. إذا قررت شراء شقة سكنية عن طريق التمويل العقاري بغرض تأجيرها، يجب أن يحقق العقار شرطين أساسيين لضمان عدم خسارتك:
-
أن يغطي الإيجار الشهري ما بين 70% إلى 80% من قيمة القسط الشهري للبنك (مثلاً: إذا كان قسطك 4,000 ريال، فيجب ألا يقل الإيجار عن 2,700 إلى 3,000 ريال).
-
ألا يقل العائد الإيجاري السنوي عن 7% إلى 8% من إجمالي قيمة العقار.
دور جمعة عقاريين في إثراء الساحة العقارية
نؤمن في عقار بأن المعرفة الحقيقية تُبنى من خلال الحوار المفتوح وتبادل الخبرات الميدانية؛ ومن هنا جاءت مبادرة جمعة عقاريين كمساحة تفاعلية تجمع نخبة الخبراء والمستشارين والوسطاء والمهتمين بالشأن العقاري تحت سقف واحد.
تسهم هذه اللقاءات الدورية في إثراء الساحة العقارية السعودية عبر كسر الحواجز بين المستفيد وصانع القرار أو الخبير، وطرح الأسئلة الشائكة بكل شفافية بدءاً من تفاصيل التمويل العقاري وتحديات السوق، وصولاً إلى قراءة التشريعات الجديدة وتأثيرها على العرض والطلب. إن تحويل النقاشات المتخصصة إلى حوارات مجتمعية مبسطة يرفع من وعي المشتري ويحمي السوق من القرارات العشوائية، وهو ما لمسناه بوضوح في تفاعل الحضور وأسئلتهم المباشرة خلال هذا اللقاء.
دور أكاديمية عقار في تمكين المعرفة العقارية وصناعة المحتوى المتخصص
انطلاقاً من مسؤوليتنا تجاه تطوير القطاع العقاري، نحرص عبر أكاديمية عقار على تحويل هذه اللقاءات الغنية والتجارب العملية إلى محتوى تعليمي وتثقيفي مستدام يخدم الفرد والوسيط العقاري على حد سواء.
نعمل في الأكاديمية على تبسيط المفاهيم المالية والقانونية المعقدة مثل آليات احتساب هامش الربح، شروط التمويل التجاري والسكني، ومهارات قراءة السجلات الائتمانية لتكون مرجعاً موثوقاً وسهل الوصول لكل باحث عن المعلومة الصحيحة. وبذلك، لا نكتفي بتقديم منصة تقنية للبيع والشراء فحسب، بل نؤهل جيلًا جديدًا من الوسطاء العقاريين ليصبحوا مستشارين أمناء يضعون مصلحة العميل واستدامته المالية فوق كل اعتبار.
تابع اللقاء كاملاً
ما جاء في هذا المقال هو ملخص من الأمسية، ننصح دوماً بمشاهدة اللقاء كاملاً لتجربة أكثر ثراءً عبر قناتنا على يوتيوب:
أخيراً
إن امتلاك العقار قرار استراتيجي يجمع بين العاطفة والتخطيط المالي الدقيق، والنجاح فيه يبدأ من وعيك بقدرتك الحقيقية واستشارة أهل الاختصاص قبل التوقيع على أي التزام طويل الأمد. لاستكشاف المزيد من الأدلة والمقالات المتخصصة في مدونة عقار ومتابعة أحدث نقاشاتنا العقارية عبر حسابنا الرسمي على منصة إكس: @aqarapp